快速摘要 💡
核心結論: 凱文·華許(Kevin Warsh)已於 2026 年 5 月 22 日宣誓就任聯準會主席(聯準會官方新聞稿)。他的政策風格傾向「靈活的鷹派」,主張降息應與縮減資產負債表(縮表)並行,以重建 Fed 的政策信譽並簡化資產結構 。以上是他就任前的政策主張;就任後的實際決議是 7 月維持利率、9 月升息 1 碼,走向與「降息加縮表」的設想不同,詳見下方最新更新。
📌 最新更新:華許就任後,Fed 做了什麼?(2026/9)
本文最初寫於華許被提名、尚未上任的階段。官方紀錄顯示:2026 年 5 月 22 日,華許宣誓就任聯準會主席與理事,FOMC 也一致推選他擔任 FOMC 主席。就任後最近兩次利率決議如下:
| 日期(2026) | 決議 | 票數 | 重點 |
|---|---|---|---|
| 7 月 29 日 | 維持 3.50%~3.75% 不變 | 9 比 3 | 3 位委員主張升息 |
| 9 月 16 日 | 升息 1 碼至 3.75%~4.00% | 12 比 0 | 2023 年以來首次升息;經濟預測顯示年底利率中位數 4.1% |
- 不做前瞻指引:9/16 記者會上,他表示自己不做前瞻指引,也不會預先判斷未來的決議;在 8 月傑克森霍爾年會提出的原則,是「承諾的是紀律,不是某個決定」。
- 點陣圖不是他的預測:他說經濟預測中的點陣圖是另外 18 位同事的預測,不是他個人的預測。
- 經濟判斷:他形容經濟活動穩步擴張、國內支出具韌性、生產力與資本支出強勁,但通膨仍高;也認為很難把整體金融環境形容為緊縮。
- 五個任務小組:6 月 17 日他宣布在 Fed 溝通方式、資產負債表、經濟數據來源、生產力與就業(含 AI 等技術變革)、通膨框架五個領域各成立任務小組(task force),預期秋季起陸續有進一步說明、多數在年底前完成(聯準會 2026/6/17 記者會逐字稿)。
- 與「降息加縮表」設想的差異:目前 FOMC 的聲明是維持銀行體系「充裕準備金」,利率方向是升息而不是降息。
資料來源:聯準會 2026/5/22 新聞稿、7/29 與 9/16 FOMC 聲明、9/16 主席記者會逐字稿。完整說明請看〈美國睽違三年首度升息:沒有前瞻指引的Fed,該怎麼讀?〉。
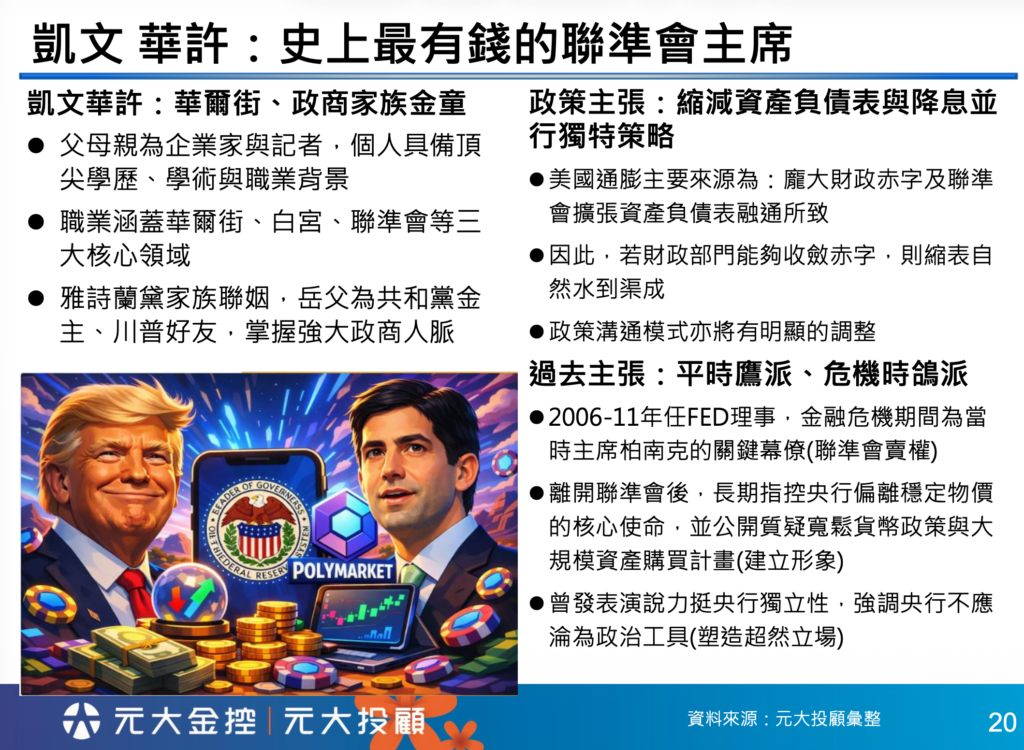
一、 金童背景:橫跨政商豪門的權力核心
凱文·華許 的起點與傳統技術官僚迥異,他具備極高的專業權威與實務經驗(EEAT):
- 頂尖資歷: 橫跨華爾街、白宮與聯準會三大核心,具備處理 2008 金融危機的實戰經驗 。
- 豪門連結: 與雅詩蘭黛家族聯姻,使其在共和黨金主圈與川普政權中擁有深厚的人脈基礎 。
- 史上最富人選: 其財務實力被媒體形容為歷任聯準會主席人選中最雄厚者之一。
二、 凱文·華許的政策主張:追求「資產結構精簡」
華許提出與現行機制截然不同的「富人思維」,強調決策效率與數據真實性 :
- 否定失真指標: 他直指目前的通膨指標無法反映現況,主張應捨棄失真的數據。
- 打破點陣圖迷信: 反對過度依賴長期預測模型,認為聯準會應根據當下真實數據進行即時判斷 。
- 積極縮表: 他主張透過「漸進縮表」簡化 Fed 的負債結構,讓財政與貨幣回歸應有的界線 。
三、 就任前的主張:華許的「降息加縮表」設想
市場最關注的降息議題,在華許的思維中有一套獨特的「政策組合拳」 :
- 危機時刻的靈活性: 雖然平時立場偏鷹,但在 2006-2011 擔任理事期間,曾展現出「危機鴿派」的特質,願意在必要時果斷行動 。
- 獨家策略: 他主張「縮表與降息並行」,這種做法在傳統經濟觀點中極為罕見,卻能同時兼顧抗通膨與維持市場流動性。
- 重塑信譽: 他強調 Fed 的獨立性來自「政策可信度」,而非政治保護。
關於聯準會主席華許的常見問題 (FAQ)
Q1:凱文·華許對降息的看法是什麼? 華許並不反對降息,但他主張降息必須具備「政策可信度」,並傾向將降息與縮減資產負債表結合,以確保貨幣政策的長期穩定,而非短暫刺激 。
Q2:為什麼凱文·華許被稱為「史上最富有的主席人選」? 這與他本身在華爾街的資歷,以及他與豪門家族(如雅詩蘭黛)的聯姻背景有關,使他在財力與政商人脈上皆遠超歷任主席候選人 。
Q3:華許入主 Fed 後,全球經濟會受到什麼影響? 全球市場可能會從「寬鬆依賴」轉向「信譽導向」,這預示著一個更透明、更看重傳統貨幣紀律且不隨意干預市場的穩定時代值得觀察 。
Fed利率決策如何牽動美元與外匯保證金貨幣對走勢,可以參考這篇文章進一步了解。